Η ψηφιακή διακίνηση αγαθών μπαίνει στην πιο απαιτητική της φάση. Η Α΄ φάση του Ψηφιακού Δελτίου Αποστολής, δηλαδή η ψηφιακή έκδοση και διαβίβαση των παραστατικών διακίνησης στο myDATA, ισχύει ήδη για όλες τις υπόχρεες επιχειρήσεις. Από την 1η Ιανουαρίου 2027 ξεκινά η Β΄ φάση: η ΑΑΔΕ θα παρακολουθεί κάθε διακίνηση από τη φόρτωση έως την παραλαβή, σχεδόν σε πραγματικό χρόνο. Αυτό αλλάζει τη δουλειά της αποθήκης, του οδηγού και του λογιστηρίου.
ΣΥΝΟΨΗ ΓΙΑ ΤΗ ΔΙΟΙΚΗΣΗ
- Η Α΄ φάση είναι σε πλήρη ισχύ από 1/12/2025. Από τότε έπαψαν και οι παλιές εξαιρέσεις της ΠΟΛ.1003/2014.
- Η Β΄ φάση (φόρτωση, μεταφόρτωση, παραλαβή, ποσοτικός έλεγχος) ξεκινά 1/1/2027 για όλες τις επιχειρήσεις.
- Η ενιαία κωδικοποίηση ειδών με βάση τη Συνδυασμένη Ονοματολογία (TARIC) ακολουθεί από 1/1/2028.
- Διακίνηση χωρίς ψηφιακό παραστατικό: πρόστιμο 5.000 € ή 10.000 € ανά έλεγχο. Η μη ή εκπρόθεσμη διαβίβαση στο myDATA τιμωρείται χωριστά, ανά παράβαση.
Χρονοδιάγραμμα και νομική βάση
| Φάση | Τι περιλαμβάνει | Έναρξη |
|---|---|---|
| Α΄ φάση | Ψηφιακή έκδοση των παραστατικών διακίνησης και διαβίβαση στο myDATA. Σταδιακή εφαρμογή από το 2025. | Πλήρης ισχύς 1/12/2025 |
| Β΄ φάση – σκέλος 1 | Ψηφιακή ιχνηλασιμότητα: φόρτωση, μεταφόρτωση, παραλαβή, στοιχεία ποσοτικού ελέγχου. | 1/1/2027 |
| Β΄ φάση – σκέλος 2 | Ενιαία κωδικοποίηση ειδών κατά TARIC. | 1/1/2028 |
| Ελαιοπαραγωγοί | Έκδοση παραστατικών της Α΄ φάσης, εφόσον το ελαιοτριβείο εκδίδει δελτίο ποσοτικής παραλαβής. | 1/1/2027 |
Το πλαίσιο στηρίζεται στο άρθρο 5 παρ. 9Α–9Γ του ν. 4308/2014 και στις αποφάσεις Α.1122/2024 (υπόχρεοι, εξαιρέσεις, χρόνος) και Α.1123/2024 (περιεχόμενο, διαδικασία, ρόλοι), όπως τροποποιήθηκαν. Οι ημερομηνίες της Β΄ φάσης ορίστηκαν τελικά με τις κοινές αποφάσεις της 30ής Σεπτεμβρίου 2026 (Α.1198/2026), αφού είχαν ήδη μετατεθεί από 1/5/2026 σε 12/10/2026. Μέχρι την έναρξη κάθε υποχρέωσης, η διαβίβαση των σχετικών δεδομένων είναι προαιρετική. Οι διευκρινίσεις εφαρμογής δίνονται με την εγκύκλιο Ε.2030/2025.
Ποιοι υπάγονται
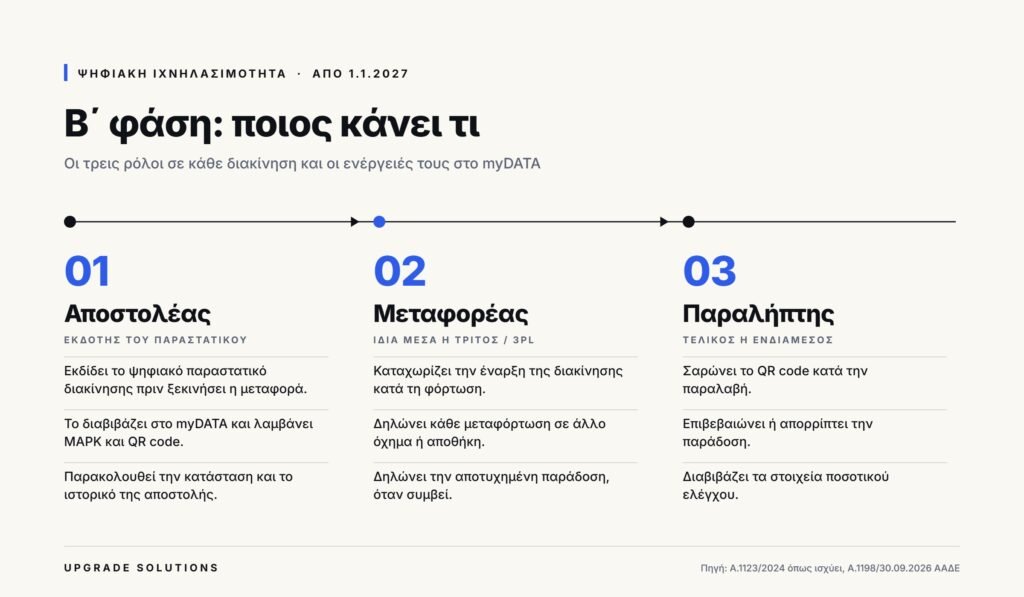
Υπόχρεες είναι όλες οι οντότητες του άρθρου 1 του ν. 4308/2014 (ΕΛΠ), δηλαδή ατομικές επιχειρήσεις, προσωπικές και κεφαλαιουχικές εταιρείες, ανεξάρτητα από το μέγεθος ή το λογιστικό σύστημα, όταν διακινούν αγαθά για τα οποία απαιτείται παραστατικό διακίνησης. Στη Β΄ φάση εμπλέκονται ενεργά όλα τα μέρη της διακίνησης: ο αποστολέας, ο μεταφορέας (ίδια μέσα, μεταφορική ή 3PL), ο τρίτος για λογαριασμό του οποίου γίνεται η αποστολή, και ο παραλήπτης.
Α΄ και Β΄ φάση: η ουσιαστική διαφορά
| Α΄ φάση (σε ισχύ) | Β΄ φάση (από 1/1/2027) | |
|---|---|---|
| Τι παρακολουθείται | Ότι εκδόθηκε και διαβιβάστηκε παραστατικό διακίνησης | Ολόκληρη η διαδρομή του φορτίου |
| Ποιος ενεργεί | Κυρίως ο εκδότης | Αποστολέας, μεταφορέας και παραλήπτης |
| Ρόλος του QR code | Επαλήθευση του παραστατικού | Μέσο σάρωσης και επιβεβαίωσης παραλαβής |
| Παραλαβή | Δεν καταγράφεται ψηφιακά | Επιβεβαίωση ή απόρριψη από τον παραλήπτη |
| Ποσοτικός έλεγχος | Όχι | Διαβίβαση στοιχείων ποσοτικού ελέγχου |
Υποχρεώσεις έκδοσης και διαβίβασης
- Χρόνος: το παραστατικό εκδίδεται και διαβιβάζεται πριν από την έναρξη της διακίνησης. Η ημερομηνία διακίνησης είναι η ημερομηνία έναρξης της μεταφοράς, όχι της άφιξης.
- Ακύρωση: επιτρέπεται μόνο έως την έναρξη της διακίνησης. Μετά, οι διορθώσεις γίνονται με τις προβλεπόμενες διαδικασίες, όχι με ακύρωση.
- Τρόπος έκδοσης: μέσω παρόχου, εμπορικού προγράμματος (ERP) με διασύνδεση στο myDATA, ή των εφαρμογών timologio και myDATAapp της ΑΑΔΕ.
- Απώλεια σύνδεσης: ισχύει ειδική διαδικασία, με αυστηρές προϋποθέσεις (δείτε την ενότητα «Απώλεια σύνδεσης» παρακάτω). Δεν αποτελεί γενική εναλλακτική έκδοσης.
- Προαιρετική έκδοση: αν εκδοθεί ψηφιακό παραστατικό χωρίς υποχρέωση, πρέπει και αυτό να διαβιβαστεί.
Απώλεια σύνδεσης: η ειδική διαδικασία και τα όριά της
Η Ε.2030/2025 (§12) επιτρέπει απόκλιση από την έκδοση σε πραγματικό χρόνο μόνο όταν υπάρχει διακοπή ηλεκτροδότησης από τον διαχειριστή του δικτύου ή αποδεδειγμένη αδυναμία σύνδεσης. Η απλή καθυστέρηση, η βλάβη του δικού σας λογισμικού ή η αμέλεια δεν καλύπτονται.
- Κανόνας: ψηφιακή έκδοση. Το παραστατικό εκδίδεται ψηφιακά από το σύστημά σας χωρίς να διακοπεί η συναλλαγή, με ρητή ένδειξη ότι εκδόθηκε σε απώλεια σύνδεσης, και διαβιβάζεται μόλις αποκατασταθεί η σύνδεση (κατά τον γενικό κανόνα, εντός μίας ημέρας από την έκδοση).
- Εξαίρεση: χειρόγραφη έκδοση. Επιτρέπεται μόνο για διακινήσεις που γίνονται εκτός εγκατάστασης της οντότητας, ιδίως σε γεωγραφικά απομακρυσμένα σημεία με περιορισμένη κάλυψη δικτύου. Χρησιμοποιείται ξεχωριστή σειρά με ένδειξη απώλειας σύνδεσης και τα στοιχεία καταχωρίζονται στο myDATA μέσω timologio μόλις αυτό είναι δυνατό. Η διαβίβαση αυτή εφαρμόζεται μετά την ολοκλήρωση της σχετικής τεχνικής υλοποίησης (§14).
- Τεκμηρίωση. Κρατήστε αποδεικτικά της διακοπής (ειδοποίηση παρόχου ρεύματος ή internet, logs συστήματος), γιατί σε έλεγχο το βάρος της απόδειξης είναι δικό σας.
Διακίνηση χωρίς πώληση: πότε χρειάζεται παραστατικό
Το συχνότερο λάθος που βλέπουμε στην πράξη είναι η παράλειψη παραστατικού όταν δεν υπάρχει πώληση. Η υποχρέωση όμως συνδέεται με τη διακίνηση, όχι με την πώληση.
| Περίπτωση | Παραστατικό διακίνησης; |
|---|---|
| Μεταφορά μεταξύ δικών σας εγκαταστάσεων (ενδοδιακίνηση) | Κατά κανόνα ναι. Εξαιρείται μόνο η διακίνηση εντός της ίδιας εγκατάστασης και μεταξύ δηλωμένων εγκαταστάσεων της ίδιας οντότητας που απέχουν έως 10 χλμ. Δείτε τις προϋποθέσεις παρακάτω. |
| Αποστολή σε αποθήκη τρίτου (3PL) και από εκεί σε πελάτη | Ναι. Ποιος εκδίδει εξαρτάται από το σενάριο και από το ποιος μεταφέρει. Δείτε τα σενάρια παρακάτω. |
| Επιστροφές εμπορευμάτων | Ναι, με παραστατικό σκοπού «επιστροφή», που συνδέεται με το πιστωτικό τιμολόγιο. |
| Πάγια που παραδίδονται σε τρίτο με δανεισμό, μίσθωση ή δωρεάν παραχώρηση | Ναι, κατά την αποστολή (εκδίδει ο κάτοχος) και κατά την επιστροφή (εκδίδει ο χρήστης). |
| Πάγια που αποστέλλονται για συντήρηση, επισκευή, συναρμολόγηση ή αποσυναρμολόγηση, ή για φύλαξη σε χώρο τρίτου | Όχι, εφόσον δεν διακινούνται με σκοπό την πώληση |
| Πώληση παγίου | Ναι |
| Πώληση χωρίς φυσική διακίνηση | Όχι κατά την πώληση. Το παραστατικό εκδίδεται όταν φύγουν τα αγαθά. |
| Αγορές από αγρότες ειδικού καθεστώτος | Ο αγοραστής εκδίδει δελτίο ποσοτικής παραλαβής. |
| Εισαγωγές | Αν τα διεθνή έγγραφα μεταφοράς δεν δείχνουν τόπο παράδοσης, παραστατικό εκδίδει ο εισαγωγέας. |
Ενδοδιακίνηση: πότε ισχύει η εξαίρεση των 10 χλμ.
Η Α.1122/2024 (άρθρο 2 περ. ζ) εξαιρεί από την υποχρέωση έκδοσης δύο περιπτώσεις μόνο: τη διακίνηση εντός της ίδιας εγκατάστασης και τη διακίνηση μεταξύ επαγγελματικών εγκαταστάσεων της ίδιας οντότητας που απέχουν έως και 10 χλμ. Για να καλύπτεστε, πρέπει να ισχύουν σωρευτικά τα εξής:
- Και η αφετηρία και ο προορισμός είναι εγκαταστάσεις της ίδιας οντότητας (ίδιο ΑΦΜ). Εγκατάσταση άλλης εταιρείας, ακόμη και του ίδιου ομίλου, δεν καλύπτεται.
- Και οι δύο εγκαταστάσεις είναι δηλωμένες στο μητρώο της ΑΑΔΕ (έδρα ή υποκατάστημα). Αποθήκη ή χώρος που δεν έχει δηλωθεί δεν θεωρείται εγκατάσταση της οντότητας.
- Η απόσταση μεταξύ τους είναι έως 10 χλμ. Σε οριακές αποστάσεις, εκδίδετε παραστατικό.
Η εξαίρεση δεν καλύπτει διακίνηση που ξεκινά ή καταλήγει εκτός αναγνωρισμένης εγκατάστασης, όπως λιμάνι, εργοτάξιο, έκθεση ή χώρο πελάτη. Εκεί εκδίδεται παραστατικό με τα πεδία διεύθυνσης «εκτός εγκατάστασης». Ο ίδιος κανόνας εφαρμόζεται στη μεταφορά πρώτων υλών προς την παραγωγή και των ετοίμων προς την αποθήκη. Αν εκδώσετε προαιρετικά παραστατικό για διακίνηση που εξαιρείται, πρέπει και αυτό να διαβιβαστεί.
Διακίνηση μέσω 3PL: ποιος εκδίδει σε κάθε σενάριο
Δεν εφαρμόζεται ένας κανόνας για όλες τις περιπτώσεις. Η Α.1123/2024 προβλέπει ειδικό ρόλο στο παραστατικό, τον «Αποστολέα Τρίτο (Παραγγελιοδόχο ή Αποθηκευτή)», και ο 3PL μπορεί να είναι ταυτόχρονα και μεταφορέας. Η Ε.2030/2025 (§9) δίνει τις εξής λύσεις:
| Σενάριο | Ποιος εκδίδει |
|---|---|
| Αποστολή αγαθών από την επιχείρηση στην αποθήκη του 3PL | Η επιχείρηση, ως κύριος των αγαθών, με τόπο παράδοσης την αποθήκη του 3PL. Αν έχει αναθέσει την έκδοση στον 3PL, αυτός εμφανίζεται στον ρόλο του Αποστολέα Τρίτου. |
| Έξοδος από τον 3PL προς πελάτη της επιχείρησης, με εντολή της, σε δύο βήματα (Ε.2030 §9) | Βήμα 1: ο 3PL εκδίδει παραστατικό προς την επιχείρηση-πωλητή, με παράδοση στη ράμπα ή την πύλη της αποθήκης (διεύθυνση ολοκλήρωσης «εκτός εγκατάστασης»). Βήμα 2: αν μεταφέρει ο πωλητής (με ίδια ή μισθωμένα μέσα ή μεταφορική), εκδίδει ο πωλητής προς τον αγοραστή. Αν παραλαμβάνει ο αγοραστής με δικά του μέσα, εκδίδει ο αγοραστής, με αντισυμβαλλόμενο τον πωλητή. |
| Ο 3PL παραδίδει ο ίδιος στον πελάτη, ως μεταφορέας | Η εγκύκλιος δεν το ρυθμίζει ρητά. Τους ρόλους (εκδότης, Αποστολέας Τρίτος, μεταφορέας) πρέπει να τους ορίζει γραπτά η σύμβαση με τον 3PL και να τους υποστηρίζει ο πάροχος. |
Η ίδια λογική προβλέπεται και για ενεργειακά προϊόντα από διυλιστήρια προς αεροδρόμια. Πριν ξεκινήσει η Β΄ φάση, ελέγξτε με τον 3PL ποιος εκδίδει, ποιος σαρώνει το QR και ποιος επιβεβαιώνει την παραλαβή σε κάθε ροή.
Πάγια: πότε χρειάζεται παραστατικό
Τα πάγια εξαιρούνται υπό την προϋπόθεση ότι δεν διακινούνται με σκοπό την πώλησή τους (Α.1122/2024, άρθρο 2 περ. στ). Σύμφωνα με την Ε.2030/2025 (§3–4), η εξαίρεση αφορά πάγια που χρησιμοποιεί η οντότητα κατά τρόπο διαρκή στη δραστηριότητά της:
- Δανεισμός, μίσθωση ή δωρεάν παραχώρηση σε τρίτο: απαιτείται παραστατικό. Κατά την αποστολή εκδίδει ο κάτοχος του παγίου και κατά την επιστροφή εκδίδει ο χρήστης. Παράδειγμα: εκμισθωμένα μηχανήματα που μεταφέρονται στο έργο του μισθωτή και επιστρέφουν.
- Συντήρηση, επισκευή, μεταποίηση, συναρμολόγηση ή αποσυναρμολόγηση: δεν απαιτείται παραστατικό (§4α).
- Φύλαξη σε χώρο τρίτου: δεν απαιτείται παραστατικό (§4β).
- Ανταλλακτικά μεταξύ δικών σας εγκαταστάσεων για επισκευή ή συντήρηση, που δεν πωλούνται: εξαιρούνται.
- Πώληση παγίου: απαιτείται παραστατικό, όπως για κάθε αγαθό.
Οι εξαιρέσεις
- Διακίνηση εντός της ίδιας εγκατάστασης και μεταξύ δηλωμένων εγκαταστάσεων της ίδιας οντότητας που απέχουν έως και 10 χλμ. (με τις προϋποθέσεις που αναλύσαμε παραπάνω).
- Λιανικές πωλήσεις με απόδειξη. Εξαιρούνται οι αποστολές με courier και τα ενεργειακά προϊόντα (π.χ. πετρέλαιο θέρμανσης), όπου απαιτείται παραστατικό.
- Αναλώσιμα που χρησιμοποιούνται σε παροχή υπηρεσιών (π.χ. υλικά καθαρισμού), όταν η αμοιβή δεν εξαρτάται από την κατανάλωση.
- Πάγια σε διαρκή χρήση που δεν διακινούνται για πώληση και μετακινούνται για συντήρηση, επισκευή, συναρμολόγηση ή αποσυναρμολόγηση, ή αποστέλλονται για φύλαξη σε χώρο τρίτου. Ο δανεισμός, η μίσθωση και η δωρεάν παραχώρηση δεν εξαιρούνται.
- Ανταλλακτικά μεταξύ δικών σας εγκαταστάσεων για επισκευές, εφόσον δεν πωλούνται.
- Κατεστραμμένα ή άχρηστα αγαθά προς καταστροφή ή ανακύκλωση, εφόσον πληρούνται σωρευτικά οι τέσσερις προϋποθέσεις της Ε.2030/2025.
- Διανομή δωρεάν σχολικών βιβλίων και διανομή εφημερίδων και περιοδικών στα πρακτορεία (Α.1083/2026).
- Μεταφορά αγροτικής παραγωγής από τον τόπο συγκομιδής.
Οι υποχρεώσεις του παραλήπτη
Η Β΄ φάση μεταφέρει σημαντική ευθύνη στον παραλήπτη. Εκτός από τη σάρωση του QR code και την επιβεβαίωση ή απόρριψη της παράδοσης, ο παραλήπτης:
- εκδίδει ο ίδιος παραστατικό ή δελτίο ποσοτικής παραλαβής όταν ο αποστολέας δεν έχει υποχρέωση έκδοσης, ή όταν αρνήθηκε ή παρέλειψε να εκδώσει,
- για αγαθά από προμηθευτές του εξωτερικού, διαβιβάζει παραστατικό παραλαβής μέσα σε πέντε ημέρες από την παραλαβή,
- ως ενδιάμεση αποθήκη, σαρώνει το QR και δεν εκδίδει νέο παραστατικό. Ως τελικός παραλήπτης, εκδίδει νέο παραστατικό για κάθε επόμενη διακίνηση.
Κυρώσεις
Το ΚΦΔ (ν. 5104/2024) προβλέπει δύο διαφορετικές κατηγορίες παραβάσεων, με διαφορετική λογική υπολογισμού. Η πρώτη αφορά την ίδια τη διακίνηση χωρίς παραστατικό, η δεύτερη τη διαβίβαση των δεδομένων στο myDATA.
α) Διακίνηση χωρίς ψηφιακό παραστατικό διακίνησης
| Παράβαση | Πρόστιμο | Νομική βάση |
|---|---|---|
| Διακίνηση αγαθών χωρίς έκδοση ψηφιακού παραστατικού διακίνησης (και με χειρόγραφο ή μη ψηφιακό δελτίο, όπου απαιτείται ψηφιακό) – απλογραφικά βιβλία | 5.000 € ανά φορολογικό έλεγχο | Άρθρο 57 παρ. 13 ΚΦΔ, όπως τροποποιήθηκε με το άρθρο 214 ν. 5222/2025 |
| Το ίδιο – διπλογραφικά βιβλία | 10.000 € ανά φορολογικό έλεγχο | Άρθρο 57 παρ. 13 ΚΦΔ |
| Επανάληψη της παράβασης | Κλιμάκωση του προστίμου | Άρθρο 67 ΚΦΔ |
Τα ποσά αυξήθηκαν από 500 € και 1.000 € και ισχύουν από τη δημοσίευση του ν. 5222/2025 (28/7/2025). Το πρόστιμο επιβάλλεται μία φορά ανά έλεγχο, ανεξάρτητα από τον αριθμό των διακινήσεων χωρίς παραστατικό που διαπιστώνονται.
β) Μη ή εκπρόθεσμη διαβίβαση στο myDATA
| Παράβαση | Πρόστιμο | Νομική βάση |
|---|---|---|
| Μη διαβίβαση παραστατικού διακίνησης στο myDATA | 100 € ανά παράβαση, με ανώτατο όριο 500 € ανά ημέρα και 20.000 € ανά φορολογικό έτος | Άρθρο 58 παρ. 3 περ. δ ΚΦΔ |
| Εκπρόθεσμη διαβίβαση | 50% του προστίμου μη διαβίβασης (50 € ανά παράβαση) | Άρθρο 58 παρ. 5 ΚΦΔ |
Εδώ το πρόστιμο υπολογίζεται ανά παραστατικό και όχι ανά έλεγχο. Προσοχή στο όριο ανάμεσα στις δύο κατηγορίες: το παραστατικό πρέπει να διαβιβάζεται πριν ξεκινήσει η διακίνηση. Παραστατικό που δεν έχει διαβιβαστεί δεν φέρει ΜΑΡΚ και QR code από το myDATA, οπότε σε έλεγχο καθ’ οδόν υπάρχει κίνδυνος να αντιμετωπιστεί ως διακίνηση χωρίς ψηφιακό παραστατικό, με τα πρόστιμα της κατηγορίας (α). Η εξαίρεση είναι η απώλεια σύνδεσης με τις προϋποθέσεις της Ε.2030/2025. Η εφαρμογή των κυρώσεων στην πράξη εξελίσσεται με τις αποφάσεις και τις οδηγίες της ΑΑΔΕ, γι’ αυτό σε κάθε συγκεκριμένη υπόθεση ελέγξτε το ισχύον καθεστώς με τον λογιστή σας.
Τρία λάθη που πρέπει να αποφύγετε
- Λάθος εφαρμογή της εξαίρεσης των 10 χλμ. Η εξαίρεση καλύπτει μόνο διακινήσεις μεταξύ δηλωμένων εγκαταστάσεων της ίδιας οντότητας. Αποθήκη που δεν έχει δηλωθεί στο μητρώο, εργοτάξιο ή χώρος συνδεδεμένης εταιρείας δεν καλύπτονται, όσο κοντά κι αν βρίσκονται. Ελέγξτε τώρα το μητρώο εγκαταστάσεων και δηλώστε όσες λείπουν.
- E-shop που στέλνει με courier μόνο με απόδειξη. Η απόδειξη λιανικής δεν αρκεί όταν η αποστολή γίνεται με courier. Απαιτείται παραστατικό διακίνησης, με τον courier ως μεταφορέα.
- Ακύρωση αφού έχει φύγει το φορτηγό. Μετά την έναρξη της διακίνησης η ακύρωση δεν επιτρέπεται. Χρειάζεται εσωτερική διαδικασία για λάθη και διαφορές ποσοτήτων.
Πλάνο ετοιμότητας για την 1/1/2027
| Πότε | Ενέργεια |
|---|---|
| Οκτώβριος | Χαρτογράφηση όλων των ροών διακίνησης: πωλήσεις, ενδοδιακινήσεις, επιστροφές, 3PL, εισαγωγές. |
| Νοέμβριος | Συζήτηση με τον πάροχο ή τον προμηθευτή ERP για τις λειτουργίες της Β΄ φάσης: σάρωση QR, καταχώριση φόρτωσης και παραλαβής. |
| Δεκέμβριος | Δοκιμές με προαιρετική διαβίβαση, εκπαίδευση αποθήκης και οδηγών, ενημέρωση μεταφορικών συνεργατών και μεγάλων πελατών. |
| Ιανουάριος 2027 | Πλήρης λειτουργία και εβδομαδιαίος έλεγχος εκκρεμών παραλαβών στο myDATA. |
Συχνές ερωτήσεις
Η μικρή μου επιχείρηση τηρεί απλογραφικά. Με αφορά η Β΄ φάση;
Ναι. Η υποχρέωση αφορά όλες τις οντότητες των ΕΛΠ που διακινούν αγαθά, ανεξάρτητα από το λογιστικό σύστημα. Το λογιστικό σύστημα επηρεάζει μόνο το ύψος του προστίμου.
Χρειάζεται να ορίσω κωδικούς TARIC από τώρα;
Όχι υποχρεωτικά. Η ενιαία κωδικοποίηση ισχύει από 1/1/2028, αλλά είναι καλό να αρχίσει η αντιστοίχιση των ειδών σας εγκαίρως, ειδικά αν έχετε μεγάλο κατάλογο.
Χρησιμοποιώ το timologio της ΑΑΔΕ. Καλύπτει τη Β΄ φάση;
Η ΑΑΔΕ έχει ενσωματώσει στο timologio και στο myDATAapp λειτουργίες της Β΄ φάσης, όπως σάρωση και παραλαβή παραστατικών.
Ο πελάτης δεν επιβεβαιώνει την παραλαβή. Ποιος ευθύνεται;
Η επιβεβαίωση είναι υποχρέωση του παραλήπτη. Ως αποστολέας, παρακολουθείτε την κατάσταση της αποστολής στο myDATA και ενημερώνετε τον πελάτη. Καλό είναι να το προβλέψετε και στους εμπορικούς όρους συνεργασίας.
Μεταφέρω εμπορεύματα στην αποθήκη μου 5 χλμ. μακριά. Θέλει παραστατικό;
Όχι, εφόσον ισχύουν σωρευτικά δύο προϋποθέσεις: η αποθήκη και το σημείο αναχώρησης είναι εγκαταστάσεις της ίδιας επιχείρησης (ίδιο ΑΦΜ) και είναι δηλωμένες στο μητρώο της ΑΑΔΕ. Αν η αποθήκη δεν έχει δηλωθεί ή ανήκει σε άλλη εταιρεία, χρειάζεται παραστατικό. Αν δεν είστε βέβαιοι για την απόσταση, εκδώστε παραστατικό.
Τι γίνεται αν χαθεί το internet στο φορτηγό ή στην αποθήκη;
Αν υπάρχει διακοπή ρεύματος ή αποδεδειγμένη αδυναμία σύνδεσης, το σύστημά σας εκδίδει το παραστατικό ψηφιακά με ένδειξη απώλειας σύνδεσης και το διαβιβάζει μόλις επανέλθει η σύνδεση. Χειρόγραφο επιτρέπεται μόνο για διακινήσεις εκτός της εγκατάστασής σας, σε απομακρυσμένα σημεία με περιορισμένη κάλυψη, σε ξεχωριστή σειρά. Κρατήστε πάντα τεκμήρια της διακοπής.
Η Upgrade Solutions σάς προετοιμάζει για τη Β΄ φάση
Χαρτογραφούμε τις ροές διακίνησης της επιχείρησής σας, ελέγχουμε τις εγκαταστάσεις στο μητρώο, συντονίζουμε τον πάροχο ή το ERP και εκπαιδεύουμε την ομάδα σας, ώστε η 1/1/2027 να μη σας βρει απροετοίμαστους. Επικοινωνήστε μαζί μας στο info@upgradesolutions.gr.
Διαβάστε επίσης: Ηλεκτρονική τιμολόγηση: τι αλλάζει από 2 Νοεμβρίου 2026
Πηγές: ν. 4308/2014 (άρθρο 5 παρ. 9Α–9Γ), αποφάσεις ΑΑΔΕ Α.1122/2024, Α.1123/2024, Α.1083/2026, Α.1198/2026, εγκύκλιος Ε.2030/2025, ν. 5104/2024 (ΚΦΔ, άρθρα 57, 58 και 67), ν. 5222/2025 (άρθρο 214). Φωτογραφίες: Unsplash.
Το ανωτέρω κείμενο έχει ενημερωτικό χαρακτήρα και σε καμία περίπτωση δεν υποκαθιστά τις εξειδικευμένες συμβουλές